
Quando se fala em Seguro Residencial, é comum pensar primeiro em quem tem casa ou apartamento próprio. Afinal, se o imóvel é alugado, por que contratar um seguro para algo que não é seu?
A resposta está justamente aí: mesmo que o imóvel não seja seu, muita coisa dentro dele é.
Seus móveis, eletrodomésticos, computador, roupas e outros bens pessoais podem representar um patrimônio considerável. Além disso, alguns imprevistos dentro da residência podem causar prejuízos não apenas para você, mas também para outras pessoas.
Por isso, o Seguro Residencial também pode fazer sentido para quem mora de aluguel. O mais importante é entender o que você precisa proteger e quais coberturas realmente fazem sentido para a sua realidade.
O que o Seguro Residencial pode proteger para quem é inquilino?
O Seguro Residencial não é um produto único e igual para todo mundo. As proteções dependem das coberturas contratadas, dos limites definidos na apólice e das condições de cada seguradora.
Para quem mora de aluguel, uma das preocupações pode ser justamente proteger os bens que estão dentro da residência.
Imagine, por exemplo, uma falha elétrica que danifique a televisão ou outros equipamentos. Ou um princípio de incêndio que provoque prejuízos aos móveis e eletrodomésticos.
Dependendo das coberturas contratadas e das circunstâncias do sinistro, situações como essas podem estar contempladas pelo seguro.
Também existem coberturas que podem envolver danos causados a terceiros, além de serviços de assistência residencial, como chaveiro, eletricista, encanador e vidraceiro.
É importante lembrar que coberturas, assistências, limites e exclusões variam entre seguradoras e produtos. Por isso, não basta simplesmente perguntar quanto custa o seguro. É preciso entender o que está sendo contratado.
E se um problema no meu apartamento causar danos ao vizinho?
Essa é uma situação que merece atenção especial, principalmente para quem mora em condomínio.
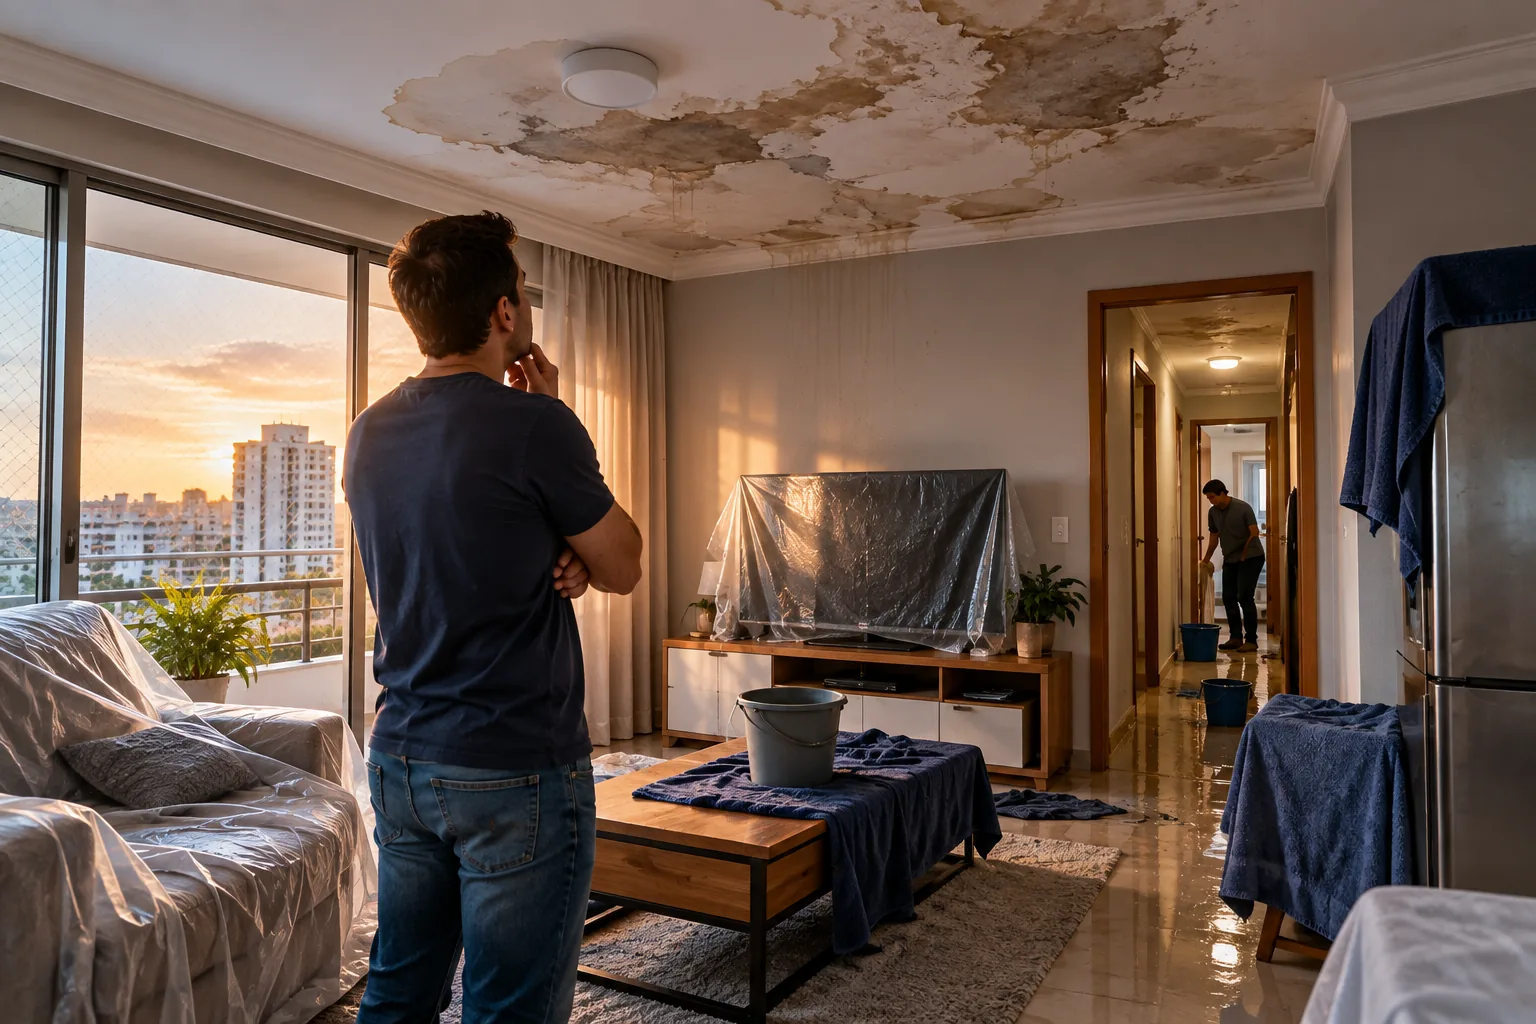
Imagine que um vazamento com origem no apartamento onde você mora provoque danos no imóvel do andar de baixo. Além do transtorno, pode surgir uma discussão sobre responsabilidade e sobre quem deverá pagar pelo reparo.
É justamente por situações assim que vale verificar se a apólice oferece uma cobertura de Responsabilidade Civil Familiar ou proteção equivalente e quais situações ela contempla.
Isso não significa que qualquer dano causado a um vizinho será automaticamente indenizado. A responsabilidade pelo ocorrido precisa ser analisada e a cobertura deve estar prevista na apólice.
Mas é um bom exemplo de como o Seguro Residencial pode ir além de simplesmente proteger móveis e eletrodomésticos.
Seguro do proprietário e seguro do inquilino são a mesma coisa?
Não necessariamente.
Proprietário e inquilino podem ter interesses diferentes quando o assunto é proteção.
O proprietário está preocupado com o imóvel e com o patrimônio que possui. Já o inquilino pode estar mais preocupado com seus bens pessoais, com determinadas responsabilidades decorrentes do uso da residência e com os serviços de assistência que podem ajudá-lo no dia a dia.
Além disso, alguns contratos de locação estabelecem obrigações relacionadas ao seguro contra incêndio. Por isso, é importante verificar o contrato e entender exatamente quem é responsável pela contratação e qual proteção está sendo exigida.
Ter um seguro relacionado ao imóvel não significa, necessariamente, que todos os seus bens pessoais estejam protegidos.
É aí que uma análise individual faz diferença.
Quando o Seguro Residencial pode fazer mais sentido para quem aluga?
Faça um exercício simples: olhe ao redor da sua casa.
Quanto custaria comprar novamente sua televisão, computador, eletrodomésticos, móveis, roupas e outros objetos importantes?
Muitas vezes, quando pensamos em cada item separadamente, o valor não parece tão alto. Mas quando somamos tudo o que existe dentro de uma residência, o resultado pode surpreender.
Agora imagine ter que repor uma parte significativa desses bens de uma só vez por causa de um evento inesperado.
É nesse momento que o seguro começa a fazer mais sentido.
A decisão não deve ser baseada apenas no fato de você ser proprietário ou inquilino, mas principalmente no tamanho do risco financeiro que você teria condições — ou não — de assumir sozinho.
Antes de contratar, faça um pequeno inventário da sua casa
Não precisa ser nada complicado.
Faça uma lista dos principais bens que possui e estime quanto custaria substituí-los atualmente. Fotografar os ambientes e guardar notas fiscais ou comprovantes de compra dos itens mais relevantes também pode ser uma boa prática.
Depois disso, converse com a corretora sobre os riscos que realmente preocupam você.
Entre os pontos que vale esclarecer estão as coberturas disponíveis, os limites de indenização, as franquias eventualmente aplicáveis, as exclusões e os serviços de assistência residencial.
E faça perguntas.
“Se acontecer isso, meu seguro cobre?”
É muito melhor fazer essa pergunta antes da contratação do que descobrir a resposta somente depois de um sinistro.
Seguro Residencial para quem mora de aluguel vale a pena?
Não existe uma resposta igual para todo mundo.
Para algumas pessoas, assumir determinados prejuízos com recursos próprios pode não representar um problema. Para outras, perder equipamentos eletrônicos, móveis ou outros bens importantes poderia causar um impacto financeiro considerável.
Por isso, em vez de começar pela pergunta “quanto custa um Seguro Residencial?”, talvez seja melhor começar por outra:
“Quanto eu perderia se alguma coisa acontecesse hoje na minha casa?”
A partir dessa resposta, fica muito mais fácil avaliar quais riscos precisam ser protegidos e quais coberturas realmente fazem sentido.
Na SJR Corretora de Seguros, nossa proposta é justamente fazer essa análise antes de indicar uma solução. Dentro do conceito de Gestão de Riscos 360°, buscamos entender o que você precisa proteger para então avaliar as alternativas disponíveis no mercado.
Se você mora de aluguel e quer entender quais proteções podem fazer sentido para sua residência, fale com a SJR. E, se quiser conhecer outras soluções para proteção de bens, conheça também nosso Seguro Patrimonial.